



Le sans-contact de la carte AXA Banque peut se gérer depuis les outils bancaires officiels. Encore faut-il distinguer l’activation de la carte, le réglage NFC de la carte physique et les paiements effectués avec un smartphone. Ce sont trois sujets différents, susceptibles de produire des symptômes similaires : un paiement peut échouer alors que la carte paraît active, ou fonctionner avec le téléphone tandis que le sans-contact de la carte est désactivé.
AXA Banque présente l’option sans-contact dans son guide d’utilisation de l’application et dans la documentation de ses cartes. Le parcours le plus utile consiste à identifier précisément la carte concernée, consulter son statut, localiser l’option de paiement sans-contact et contrôler son état avant de réessayer sur un terminal. En cas de refus, d’autres causes doivent être examinées, notamment un plafond atteint, une vérification de sécurité ou l’état même de la carte.
Ce guide propose une méthode de diagnostic et de réglage qui évite de multiplier les essais inutiles. Il rappelle aussi les bons réflexes en cas de perte ou de vol : la désactivation du NFC ne remplace pas nécessairement la mise en opposition de la carte. Les noms des menus et certaines conditions peuvent évoluer, de sorte que l’écran de l’application AXA Banque et les instructions de la banque restent les références opérationnelles.
Vérifier que la carte AXA Banque est prête pour le sans-contact
Carte physique ou portefeuille mobile : bien identifier l’usage
Un paiement sans-contact peut passer directement par la puce de votre carte ou par un portefeuille numérique installé sur un téléphone. La procédure de vérification dépend du support utilisé. Avant de modifier une option AXA Banque, notez si le refus concerne votre carte plastique présentée devant le terminal ou un paiement validé par téléphone.
Ce diagnostic évite une fausse piste fréquente : réussir avec son mobile n’implique pas que l’option NFC de la carte physique est activée. Inversement, désactiver le sans-contact sur la carte ne supprime pas forcément un moyen de paiement mobile déjà configuré. Consultez chaque réglage dans son environnement propre.
Exemple : si le paiement passe avec votre téléphone mais pas avec la carte plastique AXA Banque, commencez par vérifier la carte physique. Le succès du portefeuille mobile ne dit rien, à lui seul, du réglage NFC appliqué à ce support.
Vérifier l’état de la carte et son activation
Dans l’application AXA Banque, accédez au compte puis à la carte qui présente le problème. Vérifiez qu’elle est active et qu’aucun verrouillage de sécurité n’est signalé. Une carte récemment reçue, remplacée ou mise en opposition peut nécessiter une opération distincte de la simple activation du sans-contact.
Si plusieurs cartes sont rattachées à votre compte, comparez leurs derniers chiffres afin de ne pas modifier le mauvais support. Un échec de paiement ne signifie pas automatiquement que le NFC est désactivé : une carte suspendue ou non activée peut refuser toutes les opérations, quel que soit le mode de présentation.
Exemple : un client qui vient de recevoir une carte de remplacement peut voir son ancienne carte encore listée parmi ses moyens de paiement. Avant d’essayer de réactiver le sans-contact, mieux vaut identifier le nouveau support et son statut.
Où se trouve l’option sans-contact
Le guide de l’application AXA Banque décrit un réglage dédié au « Paiement sans contact » dans les options de carte. Ouvrez l’application officielle, identifiez la carte et parcourez les paramètres qui lui sont associés. L’interface peut changer avec les versions de l’application, mais l’objectif reste le même : contrôler l’état du service sur la bonne carte.
Ne suivez pas aveuglément des captures d’écran anciennes ou des liens de messagerie promettant l’activation. Une application bancaire doit être installée depuis les canaux officiels, et le réglage ne demande pas de communiquer votre code secret à un tiers. Si vous ne trouvez pas la rubrique, utilisez l’aide AXA Banque.
Exemple : une page trouvée sur un moteur de recherche peut présenter une ancienne rubrique « Carte ». Si le menu a changé, cherchez l’option sur la fiche de la carte dans l’application officielle AXA Banque plutôt que de suivre un lien inconnu.
Ce que signifie le symbole NFC
Le pictogramme en forme d’ondes sur une carte signale sa compatibilité avec la technologie de proximité utilisée par les terminaux de paiement. Il indique une capacité matérielle, pas nécessairement l’état du réglage dans l’application ou les limites d’utilisation en vigueur.
Pour savoir si la fonction est prête, combinez deux vérifications : la présence du symbole sur la carte et la consultation des paramètres AXA Banque. Si le pictogramme figure sur la carte mais que le paiement est refusé, recherchez d’abord une question d’activation, de sécurité ou de compatibilité avant de conclure à une panne.
Exemple : le pictogramme d’ondes figure sur la carte, mais le terminal demande systématiquement de l’insérer. Il faut examiner l’état de la carte et les conditions de sécurité avant de conclure que la puce NFC est défectueuse.
Reconnaître les conditions d’un premier paiement
Une carte neuve peut demander une première transaction avec insertion et saisie du code confidentiel avant certains usages, selon les règles applicables. Lorsque vous avez reçu une nouvelle carte AXA Banque, consultez sa notice d’activation plutôt que de supposer que le NFC est immédiatement opérationnel.
Dans le doute, privilégiez un essai normal chez un commerçant avec un montant modéré et un terminal compatible, sans multiplier les tentatives consécutives. Si un paiement avec puce et code fonctionne mais pas le sans-contact, l’analyse peut alors se concentrer sur le réglage, le cumul autorisé ou le terminal.
Exemple : au premier achat suivant l’activation d’une nouvelle carte, un terminal peut demander le code confidentiel. Respectez l’instruction de paiement affichée au lieu de supposer qu’un refus initial prouve une panne permanente.
Trouver et activer le réglage dans l’application AXA Banque
Ouvrir l’application officielle AXA Banque
L’accès aux paramètres d’une carte se fait depuis l’application officielle ou l’espace indiqué par la banque. Connectez-vous par votre méthode habituelle, en vérifiant le nom de l’application et la provenance des éventuels messages d’authentification. Un lien reçu par SMS n’est pas une preuve suffisante de légitimité.
Si vous rencontrez un écran inhabituel ou une demande d’informations sensibles qui ne correspond pas à vos usages, interrompez l’opération. Pour un simple contrôle du sans-contact, il n’est pas nécessaire de dévoiler le code confidentiel de la carte à un conseiller ni de transmettre sa photographie à un service non identifié.
Exemple : un SMS prétendant provenir d’AXA Banque vous invite à « réactiver le NFC » sur un site externe. N’utilisez pas ce lien : ouvrez l’application depuis son icône habituelle et vérifiez la situation directement dans les paramètres de carte.
Sélectionner le bon compte et la carte
Une fois connecté, recherchez le compte bancaire et la carte physique concernée. Le même client peut avoir une carte renouvelée, une ancienne carte encore visible ou plusieurs moyens de paiement. Vérifiez les informations affichées afin que le changement s’applique au bon instrument.
Cette étape prend quelques secondes et prévient une erreur irritante : activer une option sur une carte qui n’est pas celle présentée au commerce. Après avoir sélectionné la carte, examinez son état général et les rubriques de gestion mises à votre disposition par AXA Banque.
Exemple : votre foyer possède deux cartes distinctes rattachées au même compte. Avant de changer un paramètre, comparez les références masquées de la carte affichée avec le support que vous utilisez dans les magasins.
Repérer le contrôle du paiement sans-contact
AXA Banque documente la possibilité de contrôler le paiement sans-contact depuis les options de la carte. Recherchez le libellé correspondant et consultez la position de l’option avant toute modification. Selon la version de l’application, il peut s’agir d’un interrupteur ou d’un paramètre situé parmi les fonctions de paiement.
Si le service apparaît désactivé, utilisez la commande officielle pour demander son activation. L’application peut imposer une confirmation de sécurité. Ne déduisez pas la réussite du changement uniquement d’un clic : observez la confirmation ou l’état final affiché, puis revenez aux paramètres si nécessaire.
Exemple : si l’option est déjà activée, il est inutile de l’actionner plusieurs fois sans diagnostic. Notez son état, vérifiez la carte et cherchez la cause d’un éventuel refus de paiement ailleurs.
Valider le changement de réglage
Une fois l’option activée, prenez le temps de lire le message de confirmation et de vérifier que le paramètre conserve son nouvel état. Une connexion interrompue ou une opération refusée peut empêcher la mise à jour. Il vaut mieux contrôler la situation avant de tenter plusieurs achats.
Pour tester, effectuez une transaction ordinaire sur un terminal adapté. Gardez votre code confidentiel à portée de main, car le terminal peut demander une opération avec insertion. Un paiement réussi confirme l’usage dans ce contexte précis, mais ne dispense pas de respecter les plafonds et mécanismes de sécurité de la carte.
Exemple : l’application affiche une erreur réseau au moment d’activer le sans-contact. Revenez vérifier le statut après rétablissement de la connexion. Une commande interrompue ne doit pas être assimilée à une confirmation bancaire.
Comprendre un paiement sans-contact refusé
Un paiement avec saisie du code reste parfois nécessaire
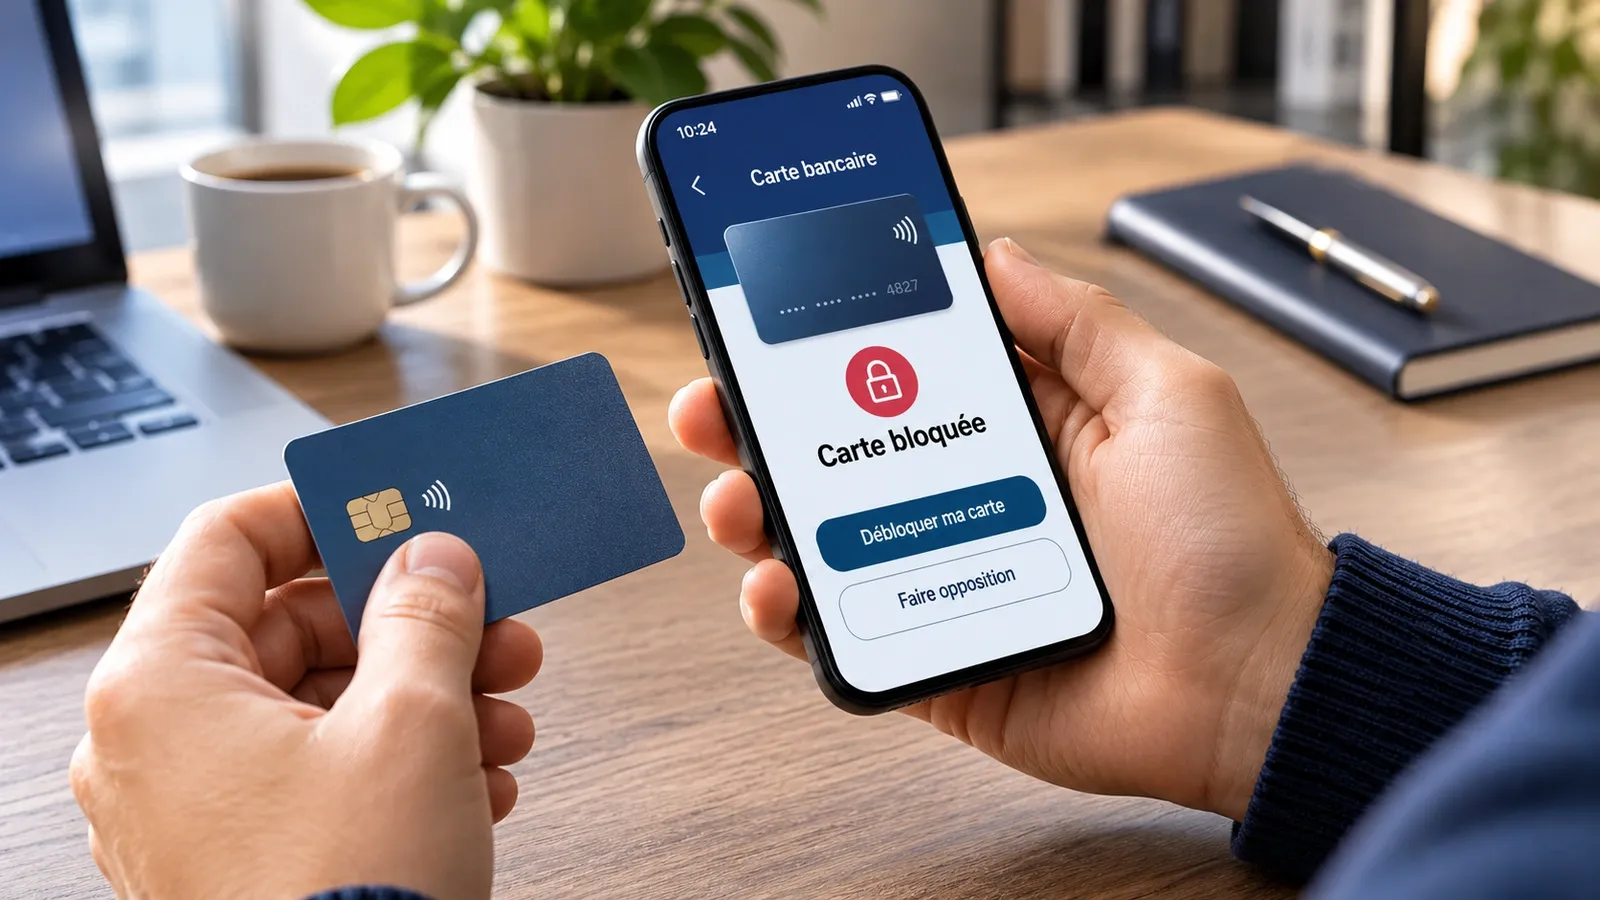
Le sans-contact n’est pas toujours autorisé transaction après transaction, même sur une carte en parfait état. Des mécanismes de sécurité peuvent imposer périodiquement une vérification par insertion de la carte et saisie du code. Un refus isolé du NFC ne démontre donc pas que l’activation vient d’échouer.
Si le terminal le propose, passez à une opération avec puce et code dans les conditions normales d’utilisation. Ne demandez pas au commerçant de contourner la sécurité du terminal. Après un paiement validé de cette manière, le sans-contact peut retrouver un fonctionnement normal, selon les règles de la carte.
Exemple : après plusieurs petits achats sans-contact, un commerçant demande d’insérer la carte et de composer le PIN. Cela peut correspondre à un contrôle de sécurité normal, sans que la fonction NFC ait été définitivement désactivée.
Le plafond et les cumuls du sans-contact
AXA Banque décrit des limites propres au paiement sans-contact par carte. Il peut exister une limite par transaction ainsi qu’un cumul de sécurité. Ces règles ne doivent pas être confondues avec les plafonds de paiement plus généraux de la carte, qui répondent à d’autres paramètres.
Évitez d’inscrire dans vos habitudes un montant fixe appris sur un ancien site : les seuils réglementaires, contractuels et techniques peuvent évoluer. Consultez les informations actualisées d’AXA Banque au moment du paiement. Si le refus survient après plusieurs petites dépenses, le cumul de sécurité mérite d’être examiné.
Exemple : un achat plus élevé qu’à l’habitude échoue en sans-contact alors que la carte sert normalement au quotidien. Consultez les limites de ce mode de paiement et la possibilité d’une opération avec code.
Pourquoi un terminal peut refuser la carte
Un terminal marchand peut connaître un incident réseau, ne pas accepter un mode de paiement ou demander une transaction avec code. La carte elle-même peut être en mauvais état, tandis qu’un paramètre de contrôle empêche une certaine catégorie de paiements. Ces causes produisent souvent le même message bref à l’écran.
Pour isoler le problème, comparez un autre achat habituel ou un autre terminal, sans provoquer une série d’échecs. Notez si l’insertion de la carte fonctionne. Un refus systématique sur plusieurs terminaux et modes de paiement suggère un contrôle plus large de la carte et mérite un échange avec AXA Banque.
Exemple : le paiement échoue dans une station-service mais réussit ensuite chez un autre commerçant. Les conditions du terminal et de l’opération comptent ; ne modifiez pas les réglages de la carte à la suite d’un seul refus isolé.
Distinguer blocage, plafond et problème NFC
Si la carte est verrouillée, un réglage NFC ne suffira pas à la rendre utilisable. Si un plafond global est atteint, le paiement peut échouer avec ou sans contact. Si le souci concerne uniquement la présentation de proximité, le paiement avec puce et code peut rester possible dans les limites du contrat.
Le meilleur diagnostic consiste à vérifier séparément le statut de la carte, le réglage sans-contact, les plafonds visibles dans l’application et le comportement de transactions récentes. Cette méthode limite les interventions inutiles. Ne tentez pas d’augmenter un plafond uniquement pour résoudre un message NFC mal compris.
Exemple : un paiement avec puce et PIN fonctionne, mais le sans-contact est constamment refusé. Ce contraste est utile à rapporter au support AXA Banque, avec la date, le type de terminal et l’état du réglage.
Quand contacter AXA Banque
Si le réglage ne s’affiche pas, si son activation échoue ou si plusieurs paiements normaux sont refusés, contactez AXA Banque par les canaux officiels. Préparez les détails non sensibles : date, type d’opération, présence ou non du sans-contact, et message affiché par l’application ou le terminal.
Ne communiquez jamais le code PIN complet, un code d’authentification temporaire ou un mot de passe pour accélérer le diagnostic. Un conseiller peut rechercher le statut de la carte à partir des informations d’identification officielles, sans vous demander de transmettre les secrets permettant de valider une transaction.
Exemple : si l’application montre une carte verrouillée, tenter d’augmenter son plafond ne résout pas le statut de sécurité. Vérifiez d’abord la raison du verrouillage et la procédure bancaire correspondant à cette situation.

Sécuriser et désactiver le sans-contact si nécessaire
Désactiver temporairement une option sensible
Certaines personnes préfèrent couper le sans-contact de la carte lorsqu’elles n’en ont pas l’usage. AXA Banque décrit cette possibilité dans les paramètres de carte. Lorsque l’option est disponible, il est préférable de la modifier dans l’application plutôt que de chercher des méthodes physiques pouvant endommager la puce.
Après une désactivation, vérifiez le statut affiché. Le paiement avec insertion et code peut demeurer disponible selon l’état de la carte et les conditions de votre contrat. Souvenez-vous que ce réglage ne neutralise pas nécessairement les autres modes de paiement, notamment le paiement mobile.
Exemple : un client inquiet à propos du NFC peut désactiver l’option dans les paramètres de sa carte, lorsque l’application le permet. Il doit toutefois vérifier séparément ses autres usages, par exemple le paiement mobile.
Quoi faire en cas de carte perdue
Si vous ne retrouvez plus la carte et que vous ignorez où elle se trouve, la question dépasse le seul sans-contact. Désactiver une fonctionnalité peut réduire certains usages sans empêcher tous les paiements ou retraits. AXA Banque prévoit des voies de signalement et d’opposition adaptées aux pertes et vols.
Passez rapidement par l’application ou le centre officiel indiqué par AXA Banque pour connaître la mesure nécessaire. Surveillez les dernières opérations affichées sur le compte. Si vous repérez un mouvement inconnu, signalez-le sans attendre et conservez les références de votre demande.
Exemple : après la perte d’une carte dans les transports, désactiver le sans-contact ne suffit pas à garantir la sécurité de tous les paiements. Consultez immédiatement la procédure de déclaration et d’opposition d’AXA Banque.
Les limites du verrouillage face à une opposition
Un verrouillage ou une désactivation de fonction peut être réversible, alors qu’une opposition bancaire suit un régime distinct. Il ne faut pas les employer comme s’ils étaient interchangeables. Le geste adapté dépend de la situation : carte momentanément égarée, perte confirmée, vol ou suspicion de fraude.
Avant de valider une opposition, prenez connaissance de ses conséquences et des modalités de remplacement. En présence d’un risque réel d’utilisation frauduleuse, ne retardez pas la sécurisation sous prétexte que le sans-contact est déjà désactivé. Les opérations de sécurité doivent traiter l’ensemble de la carte.
Exemple : une carte signalée volée est retrouvée plusieurs jours après une opposition. Sa restitution matérielle ne prouve pas qu’elle peut être utilisée de nouveau ; vérifiez les conséquences de l’opposition avec la banque.
Garder une trace des vérifications
Après un incident de paiement, notez ce qui a été vérifié : activation de la carte, réglage du sans-contact, éventuel verrouillage, demande de code sur le terminal et réponse de la banque. Cela permet de communiquer des faits précis au support et d’éviter de répéter les mêmes essais.
Conservez ces notes sans y inscrire votre PIN ni les mots de passe. Les copies de captures d’écran peuvent contenir des références sensibles : protégez-les et partagez-les seulement par les canaux officiels. Les paramètres et procédures AXA Banque pouvant changer, le contrôle périodique de l’application reste utile.
Exemple : le support bancaire vous demande les circonstances d’un refus. Une note indiquant « carte physique, achat en magasin, sans-contact refusé, insertion avec code acceptée » est utile sans divulguer aucune donnée secrète.


