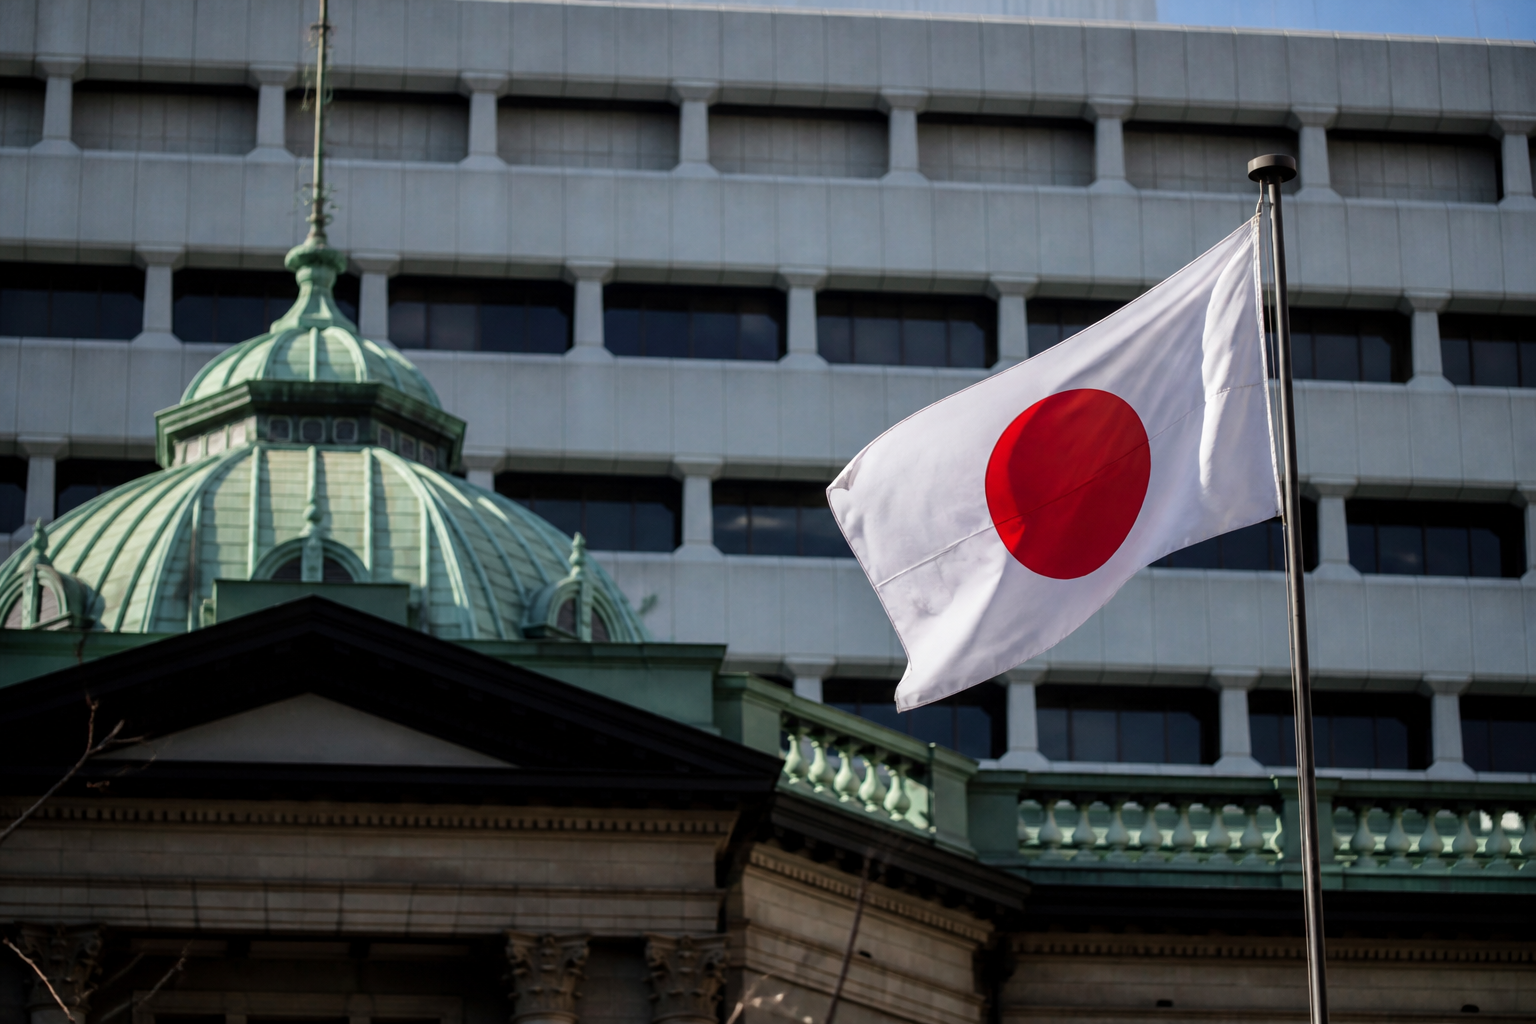

La Banque du Japon estime que l’inflation sous-jacente évolue désormais à un niveau globalement compatible avec sa cible de 2 %, fixée en 2013 pour aider le pays à sortir d’une longue période de déflation. Cette appréciation marque une étape pour une économie longtemps confrontée à la faiblesse des prix. Elle ne signifie pas pour autant que chaque indicateur d’inflation se situe exactement à 2 %.
À l’issue de sa réunion des 29 et 30 octobre 2026, l’institution a maintenu son principal taux directeur à 1,25 %. Les données récentes font apparaître une hausse des prix supérieure à la cible selon plusieurs mesures. Le gouvernement japonais reste, pour sa part, prudent avant de déclarer définitivement close la période de déflation.
Ce qui change dans l'actualité financière
Les faits et détails confirmés
La décision de maintenir le taux directeur à 1,25 % a été prise par huit voix contre une au sein du comité de politique monétaire, après deux jours de réunion. La Banque du Japon avait relevé ce taux à la mi-septembre, à son plus haut niveau depuis 31 ans. Le statu quo ne constitue donc pas un retour à la politique de taux nuls ou négatifs qui a longtemps caractérisé le pays: il laisse en place le niveau atteint après le précédent relèvement.
Le changement le plus marquant concerne l’appréciation portée sur les prix. Pour la première fois depuis l’introduction de l’objectif en 2013, la banque centrale considère que la tendance sous-jacente de l’inflation se situe à un niveau globalement conforme à la cible de 2 %. Elle estime aussi que cette tendance devrait rester autour de ce niveau. Cette formulation porte sur la dynamique de fond des prix, plutôt que sur l’obligation pour chaque mesure mensuelle d’afficher exactement le chiffre recherché.
Les éléments pratiques et le contexte
La décision japonaise intervient dans une semaine où la Réserve fédérale américaine et la Banque centrale européenne ont, elles aussi, laissé leurs taux inchangés. Cette simultanéité ne signifie pas que les trois économies connaissent la même situation ou suivent une trajectoire identique. Au Japon, le choix du comité s’inscrit dans une transition après une longue période de prix faibles et de politique monétaire très accommodante. Il ne préjuge pas, à lui seul, de la décision qui sera prise lors de la prochaine réunion.
Les chiffres et taux annoncés
Les faits et détails confirmés
Deux chiffres occupent des fonctions différentes dans la décision: 1,25 % correspond au taux directeur maintenu par la Banque du Japon, tandis que 2 % représente son objectif de stabilité des prix. Le premier est un instrument de politique monétaire; le second sert de référence pour apprécier l’évolution de l’inflation. Les deux pourcentages ne mesurent donc pas la même chose. Le maintien du taux directeur ne doit pas être interprété comme la fixation directe de la hausse des prix à ce même niveau.
Selon les données japonaises disponibles, l’inflation à la consommation hors produits frais atteignait 2,1 % sur un an en septembre 2026, après 1,7 % en août. L’indicateur qui exclut à la fois les produits frais et l’énergie affichait, lui, une hausse annuelle de 2,4 % en septembre. Ces mesures ne couvrent pas le même panier de consommation: leurs niveaux peuvent différer notamment parce que la seconde retire également les prix de l’énergie, dont les variations influencent l’indice.
Les éléments pratiques et le contexte
Les prix avaient déjà connu des hausses supérieures à l’objectif au cours des dernières années. L’inflation avait notamment atteint 4 % en décembre 2022, dans un contexte marqué par la flambée du pétrole. À l’époque, ce dépassement ponctuel n’avait pas conduit la banque centrale à considérer sa cible durablement atteinte. La distinction est importante pour lire les données récentes: un chiffre élevé sur une période donnée ne suffit pas nécessairement à établir une tendance de fond compatible avec la stabilité recherchée.
 Le Mag Finances
Les institutions et secteurs concernés
Les faits et détails confirmés
La Banque du Japon conduit la politique monétaire et fixe son taux directeur par l’intermédiaire de son comité. Son appréciation de l’inflation s’inscrit dans une mission différente de celle du gouvernement: elle examine notamment la dynamique sous-jacente des prix et ses perspectives, tandis que l’exécutif porte une appréciation plus large sur la situation économique. Les deux lectures peuvent donc coexister sans constituer une même déclaration sur la fin définitive de la déflation, même si elles portent sur une économie confrontée aux mêmes évolutions de prix.
Le gouvernement de la Première ministre Sanae Takaichi reste prudent sur ce dernier point. Le ministre de l’Économie, Minoru Kiuchi, a indiqué que le pays n’en était pas encore au stade d’une déclaration définitive de sortie de la déflation. Cette réserve ne remet pas en cause le constat d’une hausse récente des prix. Elle rappelle qu’une conclusion officielle sur la fin d’une longue période économique ne se résume pas à la publication d’un seul indicateur mensuel ou à une décision sur les taux.
Les éléments pratiques et le contexte
Du côté des analystes, Marcel Thieliant, du cabinet Capital Economics, envisage un resserrement monétaire supplémentaire et un taux directeur pouvant atteindre 2 % vers la mi-2027. Il s’agit d’une prévision privée, non d’une décision de la banque centrale. Cette anticipation s’appuie sur les perspectives d’inflation et sur la possibilité que les pressions sur les prix persistent. Elle ne garantit toutefois ni le calendrier ni l’ampleur des futurs mouvements de taux, qui dépendront des décisions du comité.
Les échéances et décisions à venir
Les faits et détails confirmés
La prochaine réunion de politique monétaire mentionnée dans le calendrier intervient en décembre 2026. Une hausse des taux à cette occasion est envisagée par certains observateurs, mais aucune décision en ce sens n’est acquise. Le comité devra à nouveau apprécier les informations disponibles sur les prix et sur l’économie. Pour les lecteurs, la distinction est essentielle: une prévision d’analyste ne constitue pas un engagement de la Banque du Japon, pas plus qu’une décision déjà prise pour sa prochaine réunion.
Les perspectives publiées comprennent une prévision médiane d’inflation hors produits frais de 2,6 % pour l’exercice 2027, contre 2,4 % dans l’estimation précédente. Elle ne tient toutefois pas compte de l’effet d’une baisse temporaire de la taxe sur la consommation, dont le projet de loi est examiné par la Diète. Selon les calculs de la banque centrale, cette mesure pourrait réduire les prix à la consommation d’environ 1,3 point si elle était mise en œuvre. Son adoption et son effet doivent donc être distingués de la prévision publiée.
Les éléments pratiques et le contexte
Sur le terrain de l’activité, la prévision médiane de croissance s’établit à 0,7 % pour l’exercice 2026, contre 0,6 % dans les estimations de juillet. Pour l’exercice 2027, elle est également de 0,7 %, après une prévision antérieure de 0,8 %. Ces chiffres sont des projections, non des résultats constatés. Leur révision ne va pas dans le même sens pour les deux exercices, mais ils donnent un cadre pour suivre l’évolution attendue de l’économie parallèlement à celle des prix et des taux.
Les conséquences concrètes annoncées
Les faits et détails confirmés
Pour les ménages japonais, le constat d’une inflation compatible avec la cible ne signifie pas que les prix reviennent à leur niveau antérieur. Une inflation positive décrit une progression des prix par rapport à une période de référence, et non une baisse du montant payé en caisse. En septembre, la hausse annuelle des prix hors produits frais et énergie atteignait 2,4 %. Cet indicateur montre que la progression des prix concernait aussi des biens et services autres que ces deux catégories exclues.
Les coûts de l’énergie restent un élément à surveiller. La hausse du pétrole peut se répercuter sur les prix de l’énergie et des biens, tandis qu’un affaiblissement du yen renchérit les produits importés. Ces mécanismes concernent les dépenses des ménages comme les coûts supportés par les entreprises. Leur effet précis varie selon les produits et les situations: les données disponibles ne permettent pas de chiffrer une conséquence individuelle ni de conclure que tous les prix évoluent au même rythme.
Les éléments pratiques et le contexte
Le maintien du taux directeur ne modifie pas immédiatement le niveau décidé par la banque centrale. Il ne permet cependant pas de conclure que tous les taux appliqués aux ménages ou aux entreprises resteront identiques: les conditions de crédit dépendent aussi des contrats et des établissements concernés. À l’inverse, une éventuelle hausse en décembre reste une hypothèse. Elle ne doit pas être présentée comme un coût déjà décidé pour les emprunteurs, ni comme une modification uniforme de tous les crédits existants.
 Le Mag Finances
Les éléments de contexte
Les faits et détails confirmés
L’objectif de 2 % a été introduit en 2013, alors que le Japon cherchait depuis des années à sortir d’une déflation persistante. La déflation désigne une baisse durable et générale des prix, et non la diminution isolée du prix d’un produit. Dans un tel environnement, la perspective de prix plus faibles peut peser sur les décisions économiques. L’objectif visait à installer une hausse modérée des prix plutôt qu’à rechercher leur baisse continue, dans le cadre de vastes mesures d’assouplissement monétaire.
Le contexte a changé au printemps 2022, lorsque les prix à la consommation ont commencé à augmenter de façon soutenue. La sortie de la pandémie et la hausse des cours de l’énergie, sur fond de guerre en Ukraine, ont contribué à cette évolution. L’affaiblissement du yen a également renchéri les importations. Une partie de l’inflation provenait ainsi de facteurs extérieurs, ce qui rendait important l’examen de sa persistance au-delà des chocs immédiats sur les matières premières et les produits importés.
Les éléments pratiques et le contexte
La Banque du Japon a commencé à resserrer sa politique en mars 2024, après une décennie de politique très accommodante marquée par des taux nuls ou négatifs. Le taux maintenu aujourd’hui à 1,25 % s’inscrit dans cette trajectoire. La situation reste néanmoins distincte d’une déclaration définitive de fin de la déflation: la banque centrale juge sa cible globalement atteinte, tandis que le gouvernement conserve une formulation plus prudente. Les deux appréciations portent sur des questions proches, mais ne sont pas interchangeables.
Le Japon a franchi une étape symbolique: sa banque centrale juge désormais l’inflation sous-jacente globalement compatible avec l’objectif fixé en 2013. Le taux directeur reste pourtant inchangé à 1,25 %, et la prochaine décision n’est pas connue. Les chiffres des prix, les perspectives de croissance et l’éventuel effet d’une modification de la taxe sur la consommation aideront à apprécier la suite. L’analyse de la banque centrale ne signifie pas, à elle seule, que le gouvernement a officiellement déclaré la déflation définitivement terminée.
Questions fréquentes
Quelle est la principale information annoncée ?
La décision de maintenir le taux directeur à 1,25 % a été prise par huit voix contre une au sein du comité de politique monétaire, après deux jours de réunion. La Banque du Japon avait relevé ce taux à la mi-septembre, à son plus haut niveau depuis 31 ans.
Quels chiffres sont documentés ?
Deux chiffres occupent des fonctions différentes dans la décision: 1,25 % correspond au taux directeur maintenu par la Banque du Japon, tandis que 2 % représente son objectif de stabilité des prix. Le premier est un instrument de politique monétaire; le second sert de référence pour apprécier l’évolution de l’inflation.
Quels acteurs sont concernés ?
La Banque du Japon conduit la politique monétaire et fixe son taux directeur par l’intermédiaire de son comité. Son appréciation de l’inflation s’inscrit dans une mission différente de celle du gouvernement: elle examine notamment la dynamique sous-jacente des prix et ses perspectives, tandis que l’exécutif porte une appréciation plus large sur la situation économique.
Quelles dates et périodes sont confirmées ?
La prochaine réunion de politique monétaire mentionnée dans le calendrier intervient en décembre 2026. Une hausse des taux à cette occasion est envisagée par certains observateurs, mais aucune décision en ce sens n’est acquise.
Quelles conséquences sont annoncées pour les personnes concernées ?
Pour les ménages japonais, le constat d’une inflation compatible avec la cible ne signifie pas que les prix reviennent à leur niveau antérieur. Une inflation positive décrit une progression des prix par rapport à une période de référence, et non une baisse du montant payé en caisse.